印刷
ページ番号:30189
更新日:2026年1月22日
ここから本文です。
退職所得
退職所得(退職手当等)に係る市・県民税は、所得税の場合と同様に他の所得と区分して、退職所得等の支払いの際、特別徴収していただくことになっています。
納税義務者
退職手当等の支払いを受けるべき日の属する年の1月1日現在、甲府市内に住所を有し、退職手当等の支払いを受ける人です。
税額の計算方法
退職所得×市民税6%=市民税額(100円未満切捨)↘
特別徴収税額
退職所得×県民税4%=県民税額(100円未満切捨)↗
退職所得の求め方
税制改正により、令和4年1月1日以降に支払われるべき退職手当等から、退職所得の算出方法が一部変更となります。
平成25年1月1日から令和3年12月31日まで適用
勤続年数が5年以下の法人役員等※1の場合
(退職手当等の支払金額-退職所得控除額)=退職所得(1,000円未満切捨)
※1役員等とは、(イ)法人の取締役、執行役、会計参与、監査役、理事、監事及び清算人並びにこれら以外の者で法人の経営に従事している一定の者、(ロ)国会議員及び地方公共団体の議会の議員、(ハ)国家公務員及び地方公務員の方をいいます。
上記以外
(退職手当等の支払金額-退職所得控除額)×1/2=退職所得(1,000円未満切捨)
令和4年1月1日から適用
勤続年数が5年以下の法人役員等の場合
(退職手当等の支払金額-退職所得控除額)=退職所得(1,000円未満切捨)
勤続年数が5年以下の法人役員等以外の場合
(1)退職所得控除を除いた退職手当等の支払金額が300万円以下の場合
(退職手当等の支払金額-退職所得控除額)×1/2=退職所得(1,000円未満切捨)
(2)退職所得控除を除いた退職手当等の支払金額が300万円以上の場合
150万円+{退職手当等の支払金額-(300万円+退職所得控除額)}=退職所得(1,000円未満切捨)
上記以外
(退職手当等の支払金額-退職所得控除額)×1/2=退職所得(1,000円未満切捨)
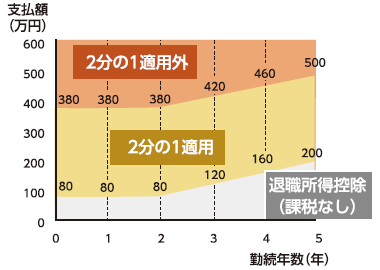
(財務省HPより引用)
退職所得控除額の計算方法
退職所得控除額の計算方法は次の表のとおりです。
|
勤続年数※² |
退職所得控除額 |
|
20年以下の場合 |
40万×勤続年数 (最低80万円) |
|
20年を超える場合 |
800万円+70万円×(勤続年数-20年) |
なお、障害者になったことにより退職したと認められるときは、控除額に100万円が加算されます。
※²勤続年数に1年未満の端数がある場合には、1年に切り上げます。
納入方法等
退職手当等を支払われる際に、所得税と同様に市・県民税を徴収し、翌月の10日(日曜日・祝日のときはその翌日、土曜日に当たるときはその翌々日)までに納入してください。なお、納入書の作成にあたっては、「退職所得分」の欄に記入し、裏面「市民税・県民税納入申告書」に所要事項を必ず記入してください。
また、「退職所得の特別徴収票」を収納推進課へ提出してください。
※税制改正により、令和8年1月1日以降に支給される退職手当等については、すべての受給者について「退職所得の特別徴収票」を提出することとなりましたが、令和7年12月26日付け地方税法施行規則の一部改正の省令により、当分の間、市区町村への「退職所得の特別徴収票」の提出は不要となりました。
※納入書裏面の納入申告書の記載がない場合、電話にて問い合わせを行うことがあります。所要事項を忘れずに記入して提出してください。
|
ダウンロード |
お問い合わせ先
より良いウェブサイトにするためにみなさまのご意見をお聞かせください